Domain waldhonig24.de kaufen?
Wir ziehen mit dem Projekt
waldhonig24.de um.
Sind Sie am Kauf der Domain
waldhonig24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain waldhonig24.de kaufen?
Ist Honig von Natur aus so süß?
Ist Honig von Natur aus so süß? Ja, Honig ist von Natur aus süß, da er hauptsächlich aus Zuckerarten wie Glukose und Fruktose besteht, die ihm seinen süßen Geschmack verleihen. Diese Zuckerarten werden von Bienen aus dem Nektar von Blüten gewonnen und in Honig umgewandelt. Die süße Geschmacksnote kann je nach den Pflanzen variieren, von denen der Nektar stammt, was zu unterschiedlichen Geschmacksrichtungen und Nuancen führt. Die Süße von Honig kann auch durch den Reifeprozess und die Lagerung beeinflusst werden, da sich die Zuckerarten im Laufe der Zeit verändern und der Honig kristallisieren kann. Insgesamt ist Honig aufgrund seiner natürlichen Zusammensetzung und Herkunft eine köstliche und süße Delikatesse. **
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **


Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundwissen Geldleistungen der gesetzlichen Unfallversicherung, Fachbücher von Eric ZimmermannDas Fachbuch "Grundwissen Geldleistungen der gesetzlichen Unfallversicherung" von Eric Zimmermann bietet eine umfassende Einführung in die Berechnungs- und Abrechnungspraxis der gesetzlichen Unfallversicherung (GUV). Es behandelt die verschiedenen Geldleistungen, die im Rahmen der GUV bereitgestellt werden, wie Verletztengeld, Übergangsgeld und Versichertenrente. Das Buch richtet sich sowohl an Studierende und Auszubildende der Gesundheits- und Rechtswissenschaften als auch an Fachkräfte in der Praxis, wie Unfallversicherungsträger und Krankenkassen. Durch die detaillierte Erklärung der Geldleistungen wird ein fundiertes Verständnis für die relevanten Themen in Studium und Beruf vermittelt. Die klare Struktur und die praxisnahe Aufbereitung der Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der GUV auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
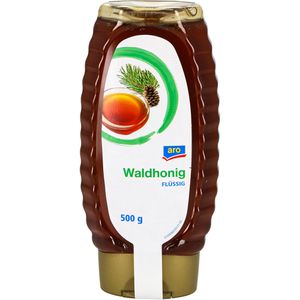
Aro Honig Waldhonig, flüssig, in Spenderflasche, 500 gAus EU- und nicht EU-Ländern Kräftiger und würziger Geschmack Praktische Spenderflasche für besonders leichte Dosierung Merkmale: Sorte: Waldhonig Verpackungsart: Flasche Verpackung: Kleinpackung Konsistenz: flüssig Lebensmittelinformationen: Inhalt: 500g, Ursprung: variiert je nach Angebot. Siehe Etikett Zutaten: Honigtau Verwendungshinweise: Honig ist naturbelassene Rohkost und daher für Kleinkinder unter 12 Monaten nicht geeignet. Aufbewahrungshinweise: Vor Licht und Wärme geschützt lagern. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: MCC Trading Deutschland GmbH, Schlüterstr. 7a, 40235 Düsseldorf5,49 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter

-
Wann zahlt die Unfallversicherung?
Die Unfallversicherung zahlt in der Regel, wenn ein Unfall passiert ist und dadurch eine körperliche oder psychische Beeinträchtigung entstanden ist. Dabei ist es wichtig, dass der Unfall direkt zu der Verletzung geführt hat und nicht durch andere Umstände verursacht wurde. Zudem muss der Unfall während der versicherten Tätigkeit oder auf dem direkten Weg zur Arbeit passiert sein. Es ist ratsam, den Unfall umgehend der Versicherung zu melden und alle notwendigen Unterlagen vorzulegen, um eine schnelle Bearbeitung des Falls zu gewährleisten. Letztendlich entscheidet die Versicherung anhand der vorliegenden Informationen, ob und in welcher Höhe Leistungen ausgezahlt werden. **
-
Was ist Taggeld Unfallversicherung?
Was ist Taggeld Unfallversicherung? Die Taggeld Unfallversicherung ist eine spezielle Versicherung, die im Falle eines Unfalls eine finanzielle Entschädigung in Form eines Taggeldes bietet. Dieses Taggeld wird täglich ausgezahlt und soll dazu dienen, Einkommensverluste aufgrund von Arbeitsunfähigkeit infolge eines Unfalls auszugleichen. Die Höhe des Taggeldes und die Dauer der Auszahlung können je nach Vertrag und Versicherungsunternehmen variieren. Die Taggeld Unfallversicherung ist eine sinnvolle Ergänzung zur herkömmlichen Unfallversicherung, da sie zusätzliche finanzielle Sicherheit bietet. **
-
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
-
Wie schnell zahlt Unfallversicherung?
Die Geschwindigkeit, mit der eine Unfallversicherung zahlt, hängt von verschiedenen Faktoren ab. Zunächst einmal muss der Unfall gemeldet und von der Versicherung geprüft werden. Dieser Prozess kann je nach Versicherungsgesellschaft und Komplexität des Falls unterschiedlich lange dauern. Sobald alle erforderlichen Informationen vorliegen und der Anspruch genehmigt wurde, sollte die Versicherung in der Regel innerhalb weniger Wochen eine Zahlung leisten. Es ist jedoch wichtig zu beachten, dass es auch Fälle geben kann, in denen die Bearbeitung länger dauert, insbesondere wenn es Unstimmigkeiten oder zusätzliche Untersuchungen gibt. Es ist ratsam, sich im Vorfeld über die Zahlungsmodalitäten und -fristen der jeweiligen Unfallversicherung zu informieren. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Bienen Trax Waldhonig bio 250gUnser Waldhonig stammt vom Honigtau der Nadel- und Laubbäume, bei uns hauptsächlich von Fichten. Er ist keine Selbstverständlichkeit, da der Wald nicht jedes Jahr „honigt“ und man den Ort, wo es gut honigt, immer wieder neu finden muss. Waldhonig hat neben seiner starken Süße einen würzig, malzigen Geschmack und ist in der Konsistenz flüssig bis zähflüssig. Seine Farbe ist rötlich braun. Als flüssiger Honig ist Waldhonig super zum Süßen geeignet, aber auch sehr gut für selbst gemachten Hustensaft.9,49 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Honig von Natur aus so süß?
Ist Honig von Natur aus so süß? Ja, Honig ist von Natur aus süß, da er hauptsächlich aus Zuckerarten wie Glukose und Fruktose besteht, die ihm seinen süßen Geschmack verleihen. Diese Zuckerarten werden von Bienen aus dem Nektar von Blüten gewonnen und in Honig umgewandelt. Die süße Geschmacksnote kann je nach den Pflanzen variieren, von denen der Nektar stammt, was zu unterschiedlichen Geschmacksrichtungen und Nuancen führt. Die Süße von Honig kann auch durch den Reifeprozess und die Lagerung beeinflusst werden, da sich die Zuckerarten im Laufe der Zeit verändern und der Honig kristallisieren kann. Insgesamt ist Honig aufgrund seiner natürlichen Zusammensetzung und Herkunft eine köstliche und süße Delikatesse. **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wann zahlt die Unfallversicherung?
Die Unfallversicherung zahlt in der Regel, wenn ein Unfall passiert ist und dadurch eine körperliche oder psychische Beeinträchtigung entstanden ist. Dabei ist es wichtig, dass der Unfall direkt zu der Verletzung geführt hat und nicht durch andere Umstände verursacht wurde. Zudem muss der Unfall während der versicherten Tätigkeit oder auf dem direkten Weg zur Arbeit passiert sein. Es ist ratsam, den Unfall umgehend der Versicherung zu melden und alle notwendigen Unterlagen vorzulegen, um eine schnelle Bearbeitung des Falls zu gewährleisten. Letztendlich entscheidet die Versicherung anhand der vorliegenden Informationen, ob und in welcher Höhe Leistungen ausgezahlt werden. **
-
Was ist Taggeld Unfallversicherung?
Was ist Taggeld Unfallversicherung? Die Taggeld Unfallversicherung ist eine spezielle Versicherung, die im Falle eines Unfalls eine finanzielle Entschädigung in Form eines Taggeldes bietet. Dieses Taggeld wird täglich ausgezahlt und soll dazu dienen, Einkommensverluste aufgrund von Arbeitsunfähigkeit infolge eines Unfalls auszugleichen. Die Höhe des Taggeldes und die Dauer der Auszahlung können je nach Vertrag und Versicherungsunternehmen variieren. Die Taggeld Unfallversicherung ist eine sinnvolle Ergänzung zur herkömmlichen Unfallversicherung, da sie zusätzliche finanzielle Sicherheit bietet. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Grundwissen Geldleistungen der gesetzlichen Unfallversicherung, Fachbücher von Eric ZimmermannDas Fachbuch "Grundwissen Geldleistungen der gesetzlichen Unfallversicherung" von Eric Zimmermann bietet eine umfassende Einführung in die Berechnungs- und Abrechnungspraxis der gesetzlichen Unfallversicherung (GUV). Es behandelt die verschiedenen Geldleistungen, die im Rahmen der GUV bereitgestellt werden, wie Verletztengeld, Übergangsgeld und Versichertenrente. Das Buch richtet sich sowohl an Studierende und Auszubildende der Gesundheits- und Rechtswissenschaften als auch an Fachkräfte in der Praxis, wie Unfallversicherungsträger und Krankenkassen. Durch die detaillierte Erklärung der Geldleistungen wird ein fundiertes Verständnis für die relevanten Themen in Studium und Beruf vermittelt. Die klare Struktur und die praxisnahe Aufbereitung der Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der GUV auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aro Honig Waldhonig, flüssig, in Spenderflasche, 500 gAus EU- und nicht EU-Ländern Kräftiger und würziger Geschmack Praktische Spenderflasche für besonders leichte Dosierung Merkmale: Sorte: Waldhonig Verpackungsart: Flasche Verpackung: Kleinpackung Konsistenz: flüssig Lebensmittelinformationen: Inhalt: 500g, Ursprung: variiert je nach Angebot. Siehe Etikett Zutaten: Honigtau Verwendungshinweise: Honig ist naturbelassene Rohkost und daher für Kleinkinder unter 12 Monaten nicht geeignet. Aufbewahrungshinweise: Vor Licht und Wärme geschützt lagern. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: MCC Trading Deutschland GmbH, Schlüterstr. 7a, 40235 Düsseldorf5,49 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
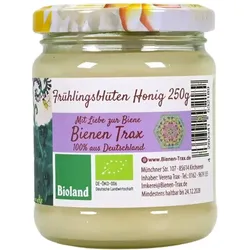
Bienen Trax Frühlingsblüten Honig bioUnser Frühlingsblüten Honig stammt vom Nektar verschiedener im Frühling blühender Blüten, wie z.B. Kirsch- und andere Obstblüten, aber auch Raps und Löwenzahn – eben eine „blumige Explosion“. Geschmacklich ist der fein cremige, gelblich beige Honig aromatisch mild und wird auch von Kindern heiß geliebt. Durch den süßlich milden Geschmack ist Frühlingsblütenhonig super zum Süßen von Getränken und Desserts geeignet.6,99 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
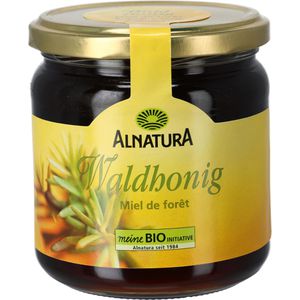
Alnatura Honig Waldhonig, BIO, flüssig, im Glas, 500 gAus EU- und nicht EU-Ländern Dunkler, kräftig-würziger Waldhonig in Bio-Qualität Als Brotaufstrich sowie zum Süßen von Gebäck und Getränken Merkmale: Sorte: Waldhonig Verpackungsart: Glas Verpackung: Kleinpackung Zertifizierung: Bio Konsistenz: flüssig Lebensmittelinformationen: Besonderheit: Bio Inhalt: 500g, Ursprung: variiert je nach Angebot. Siehe Etikett Zutaten: Waldhonig Verwendungshinweise: Honig ist naturbelassene Rohkost und daher für Kleinkinder unter 12 Monaten nicht geeignet. Aufbewahrungshinweise: Vor Licht und Wärme geschützt lagern. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: Alnatura GmbH, Darmstädter Str. 63, 64404 Bickenbach8,98 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
-
Wie schnell zahlt Unfallversicherung?
Die Geschwindigkeit, mit der eine Unfallversicherung zahlt, hängt von verschiedenen Faktoren ab. Zunächst einmal muss der Unfall gemeldet und von der Versicherung geprüft werden. Dieser Prozess kann je nach Versicherungsgesellschaft und Komplexität des Falls unterschiedlich lange dauern. Sobald alle erforderlichen Informationen vorliegen und der Anspruch genehmigt wurde, sollte die Versicherung in der Regel innerhalb weniger Wochen eine Zahlung leisten. Es ist jedoch wichtig zu beachten, dass es auch Fälle geben kann, in denen die Bearbeitung länger dauert, insbesondere wenn es Unstimmigkeiten oder zusätzliche Untersuchungen gibt. Es ist ratsam, sich im Vorfeld über die Zahlungsmodalitäten und -fristen der jeweiligen Unfallversicherung zu informieren. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.